

-Nachrichtenbereich-
SEC führt neue Offenlegungspflichten für Exporteure von generischen Ersatzteilen ein
Die U.S. Securities and Exchange Commission (SEC) hat verbindliche Offenlegungspflichten für Exporteure generischer mechanischer und elektrischer Komponenten eingeführt, die am 15. Mai 2026 in Kraft treten. Die Regelung betrifft unmittelbar Nicht-US-Lieferanten – darunter Hersteller, Händler und OEM-Dienstleister mit Sitz in China –, die Wertpapiere in den USA notieren lassen oder Teile in großen Mengen an US-Kunden liefern. Ihre Umsetzung signalisiert eine deutliche Verschärfung der regulatorischen Aufsicht über globale industrielle Lieferketten, insbesondere im Hinblick auf ESG-Transparenz und die Rückverfolgbarkeit vorgelagerter Lieferketten.
Überblick über das Ereignis
Die U.S. Securities and Exchange Commission (SEC) hat am 15. Mai 2026 formell neue Offenlegungspflichten eingeführt. Diese verlangen von allen Nicht-US-Unternehmen, die entweder in den USA börsennotiert sind oder generische mechanische, elektrische und hydraulische Komponenten in großen Mengen an US-Käufer exportieren, in ihrer jährlichen Erklärung zur Einhaltung der Lieferkettenvorschriften überprüfte Angaben zu folgenden Punkten aufzunehmen: (1) Herkunftsland wichtiger Rohstoffe; (2) Sorgfaltsprüfungsverfahren für Konfliktmineralien (gemäß Definition in Section 1502 des Dodd-Frank Act); und (3) verwendete Methode zur Berechnung des CO₂-Fußabdrucks auf Produktebene. Die Anforderung wird in jüngsten SEC-Einreichungen – darunter geänderte Offenlegungen nach Schedule 13G/A und Ereignisberichte nach Form 8-K – von großen nordamerikanischen Händlern wie GPC aufgegriffen und hat koordinierte ESG-Compliance-Prüfungen durch US-amerikanische Beschaffungsteams ausgelöst, die sich an chinesische Lieferanten richten.
Betroffene Branchen
Direkt handelnde Unternehmen
Exportorientierte Handelsunternehmen – insbesondere solche, die als Vermittler zwischen chinesischen Fabriken und US-amerikanischen MRO-Kanälen (Instandhaltung, Reparatur und Betrieb) oder Industrievertriebskanälen fungieren – unterliegen der Regelung direkt, wenn sie bei der SEC einreichen oder die Schwellenwerte für Exporte in großen Mengen erfüllen. Die Auswirkungen zeigen sich in drei Bereichen: höherer Verwaltungsaufwand bei der Erstellung prüfbarer Compliance-Erklärungen; mögliche Haftungsrisiken bei unvollständigen oder widersprüchlichen Angaben; sowie verstärkte Prüfungen bei Vertragsverlängerungen, bei denen Beschaffungsabteilungen inzwischen routinemäßig eine unabhängige Überprüfung der offengelegten Daten verlangen.
Unternehmen für die Beschaffung von Rohstoffen
Unternehmen, die für die Beschaffung von Basismetallen (z. B. Stahl, Aluminium, Kupfer), Polymeren oder mit Seltenen Erden verwandten Legierungen verantwortlich sind, stehen unter zunehmendem Druck, Herkunftsorte in mehrstufigen Lieferantennetzwerken zu erfassen und zu dokumentieren. Da die Regelung die Angabe des Herkunftslands nicht nur für Fertigwaren, sondern auch für wichtige Rohstoffe vorschreibt, müssen Beschaffungsteams nun Selbstauskünfte von Lieferanten mit Zollunterlagen, Schmelzhüttenzertifizierungen (z. B. von der RMI anerkannten Anlagen) und Mineralien-Rückverfolgbarkeitsplattformen wie CTR des Cobalt Institute abgleichen. Verstöße können zu einer Kaskade fehlgeschlagener Audits bei nachgelagerten Partnern führen.
Auftragsfertiger und OEM-Dienstleister
Chinesische Auftragsfertiger, die generische Verbindungselemente, Lager, Schläuche, Ventile oder Steckverbinder für US-Marken oder -Händler produzieren, müssen die Offenlegungsbereitschaft in ihre Produktionsplanung integrieren. Dazu gehören die Zuweisung interner Verantwortlichkeiten für die CO₂-Bilanzierung (z. B. durch Anwendung von ISO 14067 oder der Scope-3-Leitlinien des GHG Protocol), die Aufbewahrung von Energieverbrauchsdaten je SKU und die Dokumentation, ob recycelte Materialien oder kohlenstoffarme Einsatzstoffe verwendet wurden. Bemerkenswert ist, dass die Regelung keine bestimmte Berechnungsmethode vorschreibt, jedoch eine ausdrückliche Beschreibung der gewählten Methode verlangt. Daher sind methodische Konsistenz und Audit-Bereitschaft entscheidend.
Dienstleister für Lieferketten
Drittanbieter aus den Bereichen Logistik, Zollabwicklung und ESG-Compliance-Beratung, die den grenzüberschreitenden Komponentenhandel unterstützen, verzeichnen eine steigende Nachfrage nach integrierter Berichterstattung. Anders als frühere freiwillige Rahmenwerke ist dieses SEC-Mandat mit durchsetzbaren Folgen bei der Einreichung verbunden. Daher müssen Dienstleister nun überprüfbare Dokumentationsabläufe anbieten – nicht nur Beratungsleistungen –, einschließlich digitaler Nachweisketten, die Stücklisten (BOMs) mit Herkunftszertifikaten und Emissionsfaktoren verknüpfen. Unternehmen ohne Rückverfolgbarkeitsfunktionen in ERP- oder PLM-Systemen verlieren bei Angebotsanfragen (RFPs) von Tier-1-Händlern an Wettbewerbsfähigkeit.
Wichtige Schwerpunkte und empfohlene Maßnahmen
Den Offenlegungsumfang an die SEC-Definition von „generischen Komponenten“ anpassen
Unternehmen sollten prüfen, ob ihre exportierten Artikel unter die funktionale Definition der SEC fallen, d. h. ob es sich um standardisierte, nicht proprietäre Teile handelt, die in mehreren Endmärkten verwendet werden (z. B. Verbindungselemente nach ANSI/ISO-Standard, SAE-Hydraulikanschlüsse, UL-gelistete elektrische Steckverbinder). Teile, die ausschließlich für eine einzelne OEM-Plattform ausgelegt sind oder proprietäres geistiges Eigentum enthalten, können ausgenommen sein. Vor Beginn der Datenerhebung sollte eine mit den Änderungen an SEC Rule 13a-19 vertraute Rechtsberatung eine vorläufige Bewertung des Anwendungsbereichs vornehmen.
Rückverfolgbarkeit für mindestens drei Stufen von Rohstofflieferanten einrichten
Angesichts der Bedeutung, die die Regelung dem Herkunftsland wichtiger Rohstoffe beimisst, müssen Unternehmen ihre Sorgfaltsprüfung über Lieferanten der ersten Stufe hinaus ausweiten. Dazu gehören die Einholung unterzeichneter Erklärungen und Schmelzhüttenlisten sowie – sofern möglich – Audits der Lieferkette durch Dritte für Materialien wie Kobalt, Zinn, Wolfram und Tantal (3TG) sowie für Einsatzstoffe mit hohem Volumen wie kaltgewalztes Stahlband oder Polyamidharz. Empfehlenswert ist ein abgestufter, risikobasierter Ansatz: vollständige Rückverfolgbarkeit für konfliktanfällige oder kohlenstoffintensive Einsatzstoffe und eine dokumentierte Begründung für die eingeschränkte Transparenz bei Kategorien mit geringerem Risiko.
Die Methode der CO₂-Bilanzierung prüfungsbereit dokumentieren
Obwohl kein einzelner Standard vorgeschrieben ist, erwartet die SEC eine klare Erläuterung der Berechnung des CO₂-Fußabdrucks – einschließlich Systemgrenzen (z. B. von der Rohstoffgewinnung bis zum Werkstor), verwendeter Emissionsfaktoren (z. B. regionaler Strommix oder Messungen am jeweiligen Standort), Annahmen zum Anteil recycelter Materialien und der Behandlung ausgelagerter Verarbeitungsschritte. Unternehmen sollten versionskontrollierte Methodennotizen, Quellen der Eingangsdaten und interne Prüfprotokolle aufbewahren. Eine frühzeitige Abstimmung mit einem qualifizierten Prüfungsdienstleister (z. B. mit Zertifizierung nach ISAE 3000 oder AA1000AS) ist bei Vorreitern zunehmend üblich.
Redaktionelle Perspektive / Branchenbeobachtung
Diese Regelung markiert erkennbar einen strukturellen Wandel – nicht bloß eine Ergänzung im ESG-Bereich – von freiwilliger zu regulatorisch verpflichtender Offenlegung für weltweit tätige Industriezulieferer. Analysen zeigen, dass sie auf bestehende SEC-Infrastruktur (z. B. EDGAR-Einreichungssysteme und Auslöser für Form 8-K) zurückgreift, statt neue Durchsetzungsbehörden zu schaffen. Dadurch sinken die Umsetzungshürden für die Aufsichtsbehörden, während die Compliance-Kosten für ausländische Unternehmen ohne US-Rechtsvertretung steigen. Aus Branchensicht fällt der Zeitpunkt mit strengeren US-Importkontrollen für Güter mit doppeltem Verwendungszweck im Industriebereich und dem wachsenden Interesse von Investoren an physischen Klimarisiken in Wertschöpfungsketten der Fertigungsindustrie zusammen. Besonders bemerkenswert ist derzeit, wie schnell US-Händler diese Regeln in die Praxis umsetzen: Der im April 2026 veröffentlichte aktualisierte Verhaltenskodex für Lieferanten von GPC verweist bereits auf SEC-mandatierte Offenlegungen als Voraussetzung für den Status als Tier-1-Lieferant.
Fazit
Diese SEC-Anforderung führt keine neuen Umwelt- oder Ethikstandards ein, erhöht jedoch die Anforderungen an Überprüfbarkeit, Konsistenz und institutionelles Gedächtnis in der Lieferkettenberichterstattung erheblich. Für Nicht-US-Exporteure ist sie weniger eine eigenständige Regulierung als vielmehr ein Lackmustest für die systemische ESG-Reife. Eine sachgerechte Schlussfolgerung ist, dass Compliance bei der nordamerikanischen Beschaffung von Industriegütern zunehmend als Mindestvoraussetzung – und nicht als Differenzierungsmerkmal – dienen wird, insbesondere wenn ähnliche Offenlegungserwartungen in der bevorstehenden Umsetzungsphase der EU-Richtlinie über die Sorgfaltspflichten von Unternehmen im Hinblick auf Nachhaltigkeit (CSDDD) entstehen.
Quellenangaben
U.S. Securities and Exchange Commission, Final Rule Release No. 34-100982 (15. Mai 2026); SEC Division of Corporation Finance, Compliance & Disclosure Interpretations (C&DIs) zur Lieferkettenberichterstattung, aktualisiert im April 2026; Global Parts Corporation (GPC), Supplier Sustainability Requirements v3.1 (April 2026). Hinweis: Es wird empfohlen, die Auslegungshinweise zu Schwellenwerten für „Exporte in großen Mengen“ und Ausnahmen für Lieferungen mit geringem Volumen oder de minimis weiter zu beobachten. FAQ des SEC-Mitarbeiterstabs hierzu werden für das dritte Quartal 2026 erwartet.
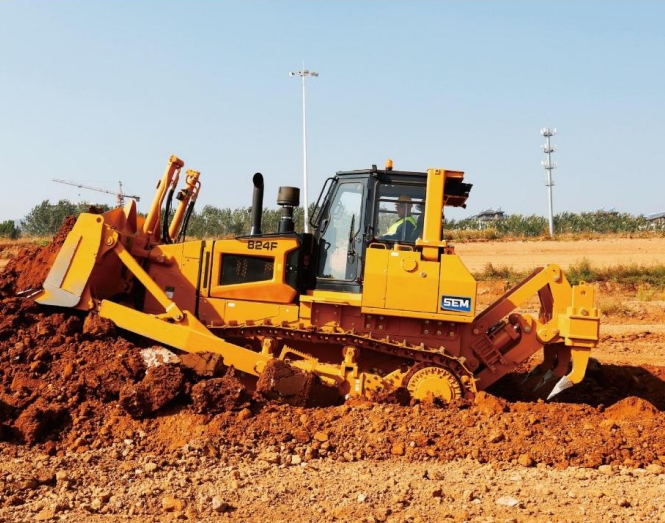
 SEM 824F ProduktDer 824F verfügt über das neue Design der F-Serie und wird von einem Weichai WD12T2-Motor angetrieben, der eine Bruttoleistung von bis zu 185 kW (248 hp) liefert. Die Maschine nutzt ein elektronisch gesteuertes hydrostatisches Getriebesystem, das Produktivität und Manövrierfähigkeit verbessert. Sie bietet verschiedene Kettenplattenbreiten von 560 mm bis 915 mm sowie mehrere Schildoptionen, darunter SU, S, U, Waste Handling und Forest. Zur Heckausrüstung stehen ein Mehrzahnaufreißer, ein Einzahnaufreißer und eine Seilwinde zur Verfügung, um unterschiedlichen Kundenanforderungen gerecht zu werden.
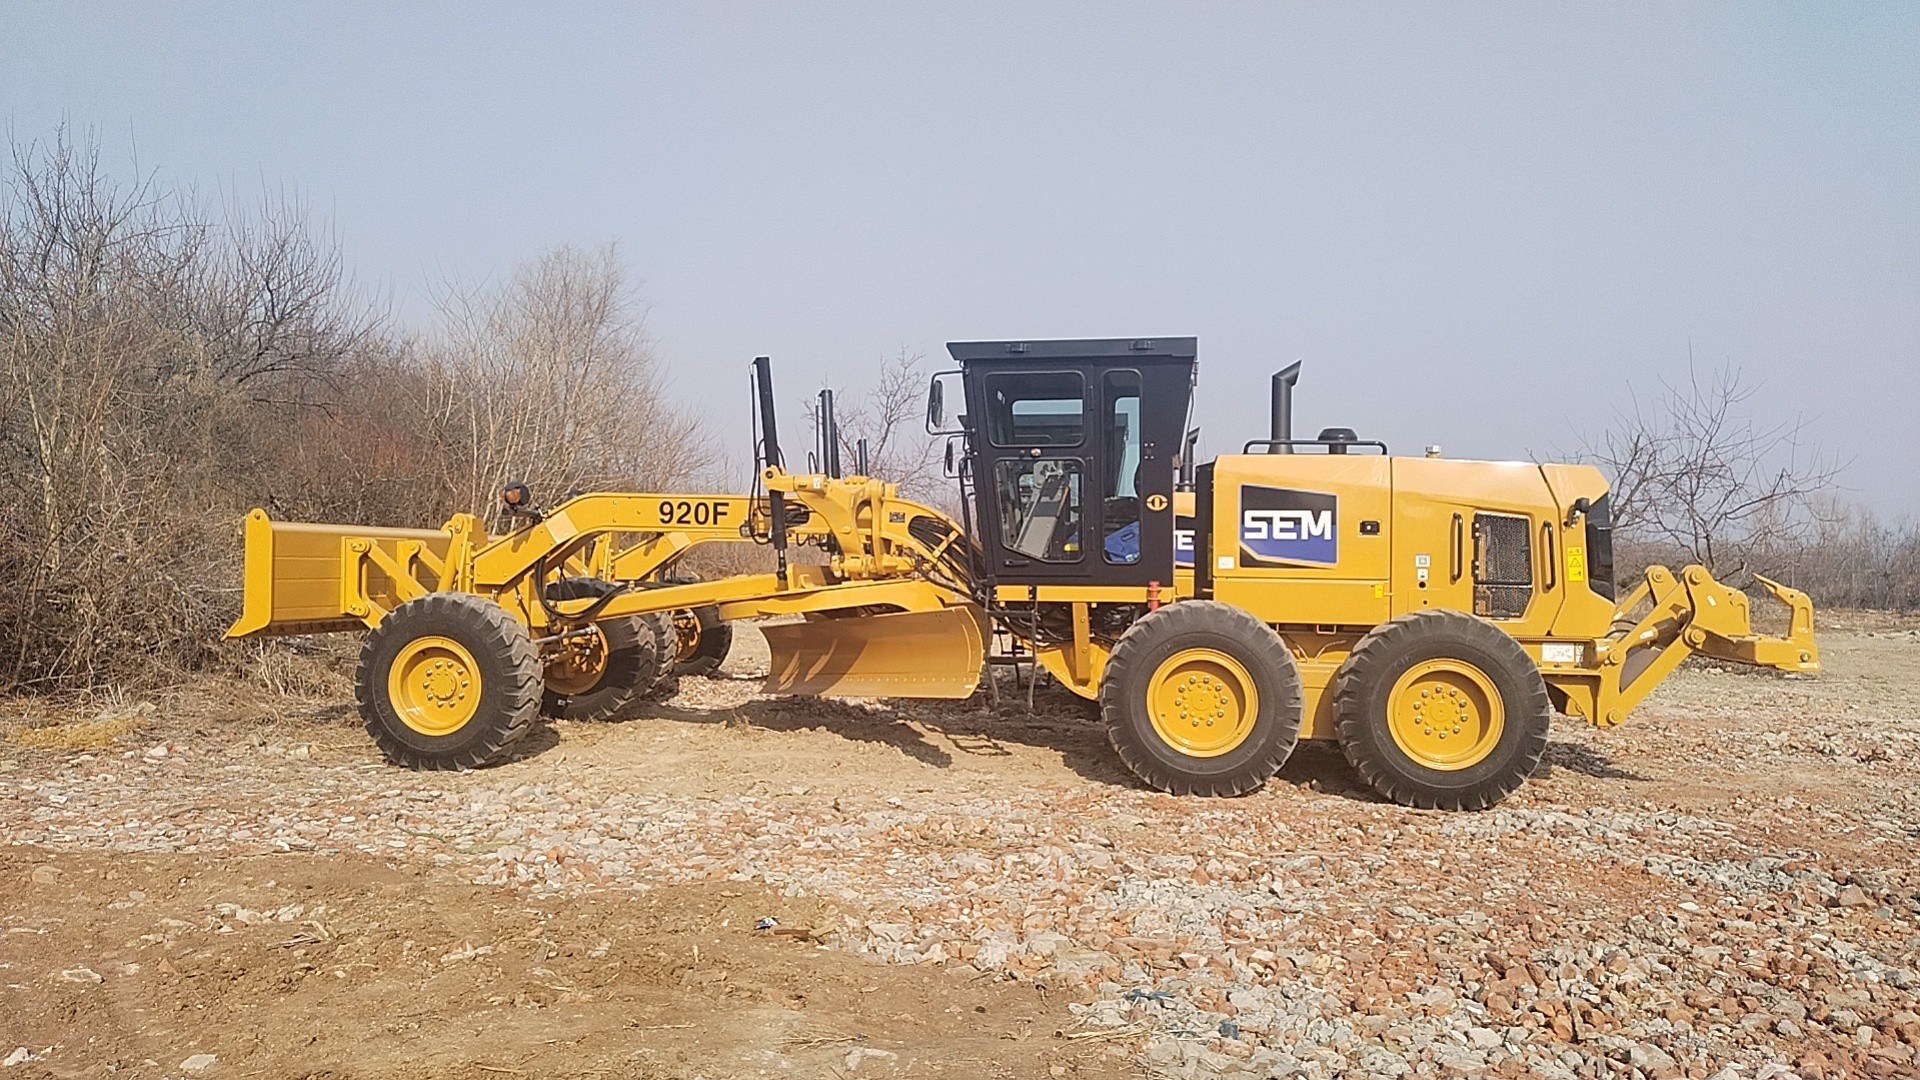
 SEM 920F MotorgraderDer SEM F Series Motorgrader der Tier 2-Klasse ist mit einem SDEC-Motor und einem lastabhängigen PPC-Hydrauliksystem ausgestattet, das für gleichmäßige, präzise Bewegungen des Planierschilds und einen geringeren Kraftstoffverbrauch sorgt. Der hintere Tandemantrieb wird von Caterpillar gefertigt und verfügt über die bewährte Tandemachs-Konstruktion von Caterpillar. Sie bietet hohe Zuverlässigkeit, eine längere Lebensdauer sowie niedrigere Besitz- und Betriebskosten.
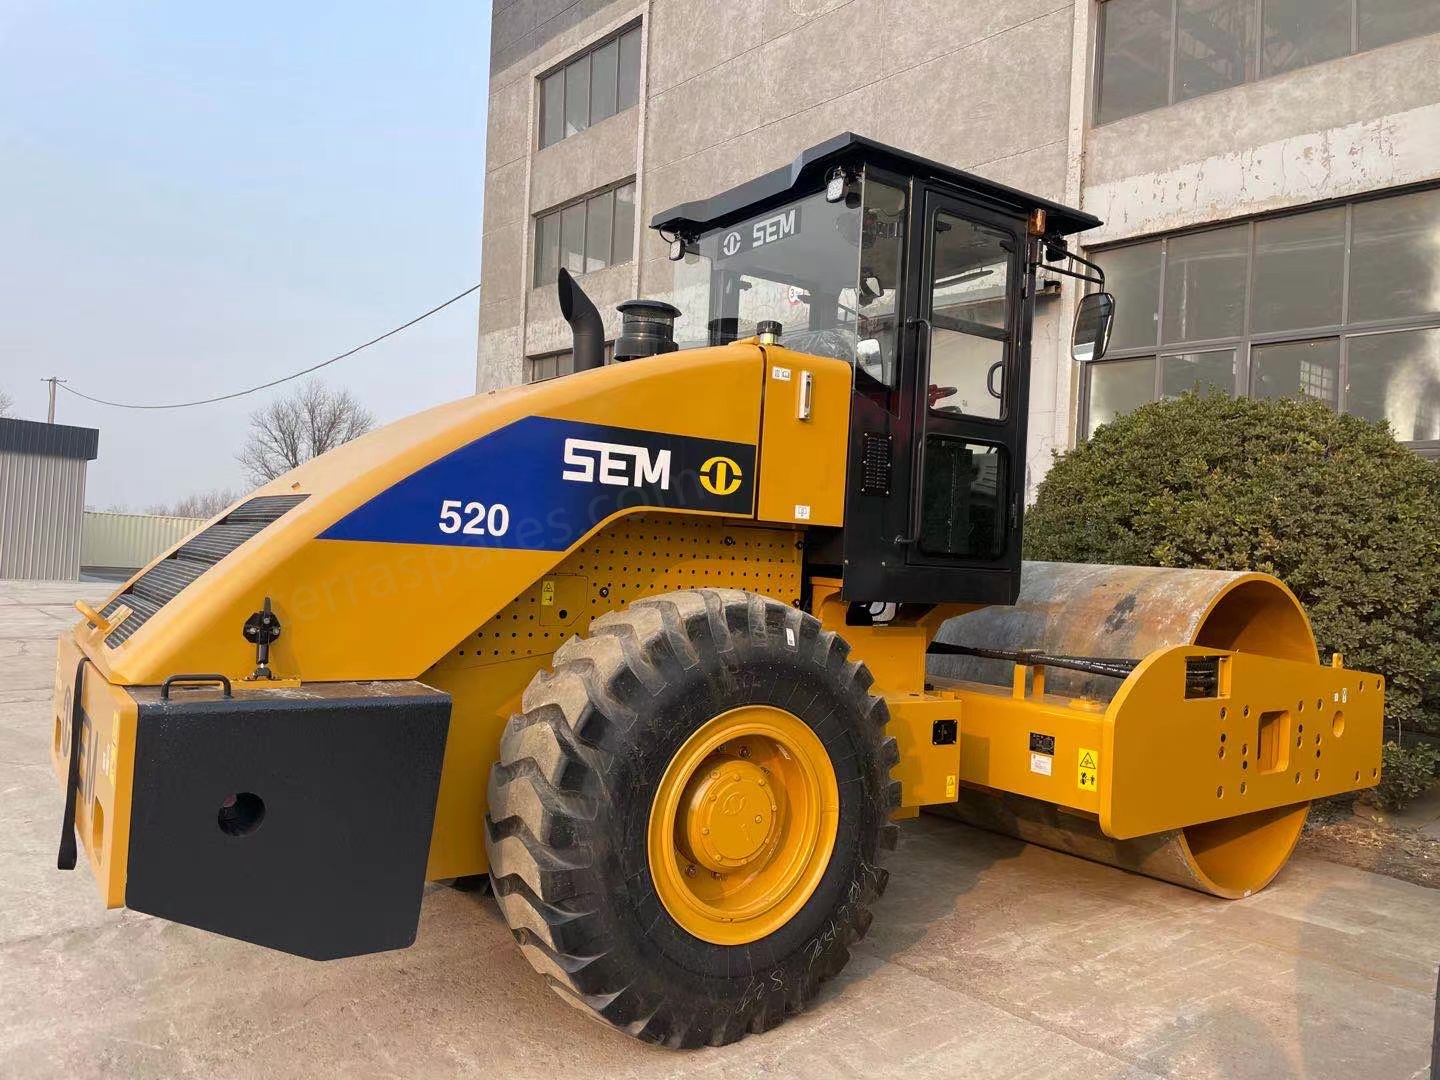
 SEM Straßenwalzenmaschinen SEM 520Die Einbandagen-Vibrationswalze SEM 520 ist eine Schwerlast-Verdichtungsmaschine für den großflächigen Straßenbau, Autobahnprojekte und anspruchsvolle Erdarbeiten. Angetrieben von einem leistungsstarken Weichai-Motor liefert sie zuverlässige und ausreichende Leistung für lange, kontinuierliche Einsätze. Ausgestattet mit einem fortschrittlichen, abgedichteten Vibrationssystem in Pod-Bauweise, schützt sie wirksam vor dem Eindringen von Staub und Wasser und verlängert dadurch die Lebensdauer der Kernkomponenten erheblich. Mit hoher Zentrifugalkraft sowie optimierter Vibrationsfrequenz und Amplitude erzielt sie hervorragende Verdichtungsergebnisse auf Boden, Kies und Asphalt. Die verstärkte Karosseriestruktur und das zuverlässige Nassbremssystem gewährleisten überragende Stabilität und Betriebssicherheit auf unterschiedlichem Gelände. Als exportfähiges Modell nach National II / Tier 2 eignet es sich für herkömmlichen Kraftstoff und verfügt über eine servicefreundliche Bauweise, die die tägliche Wartung erleichtert.
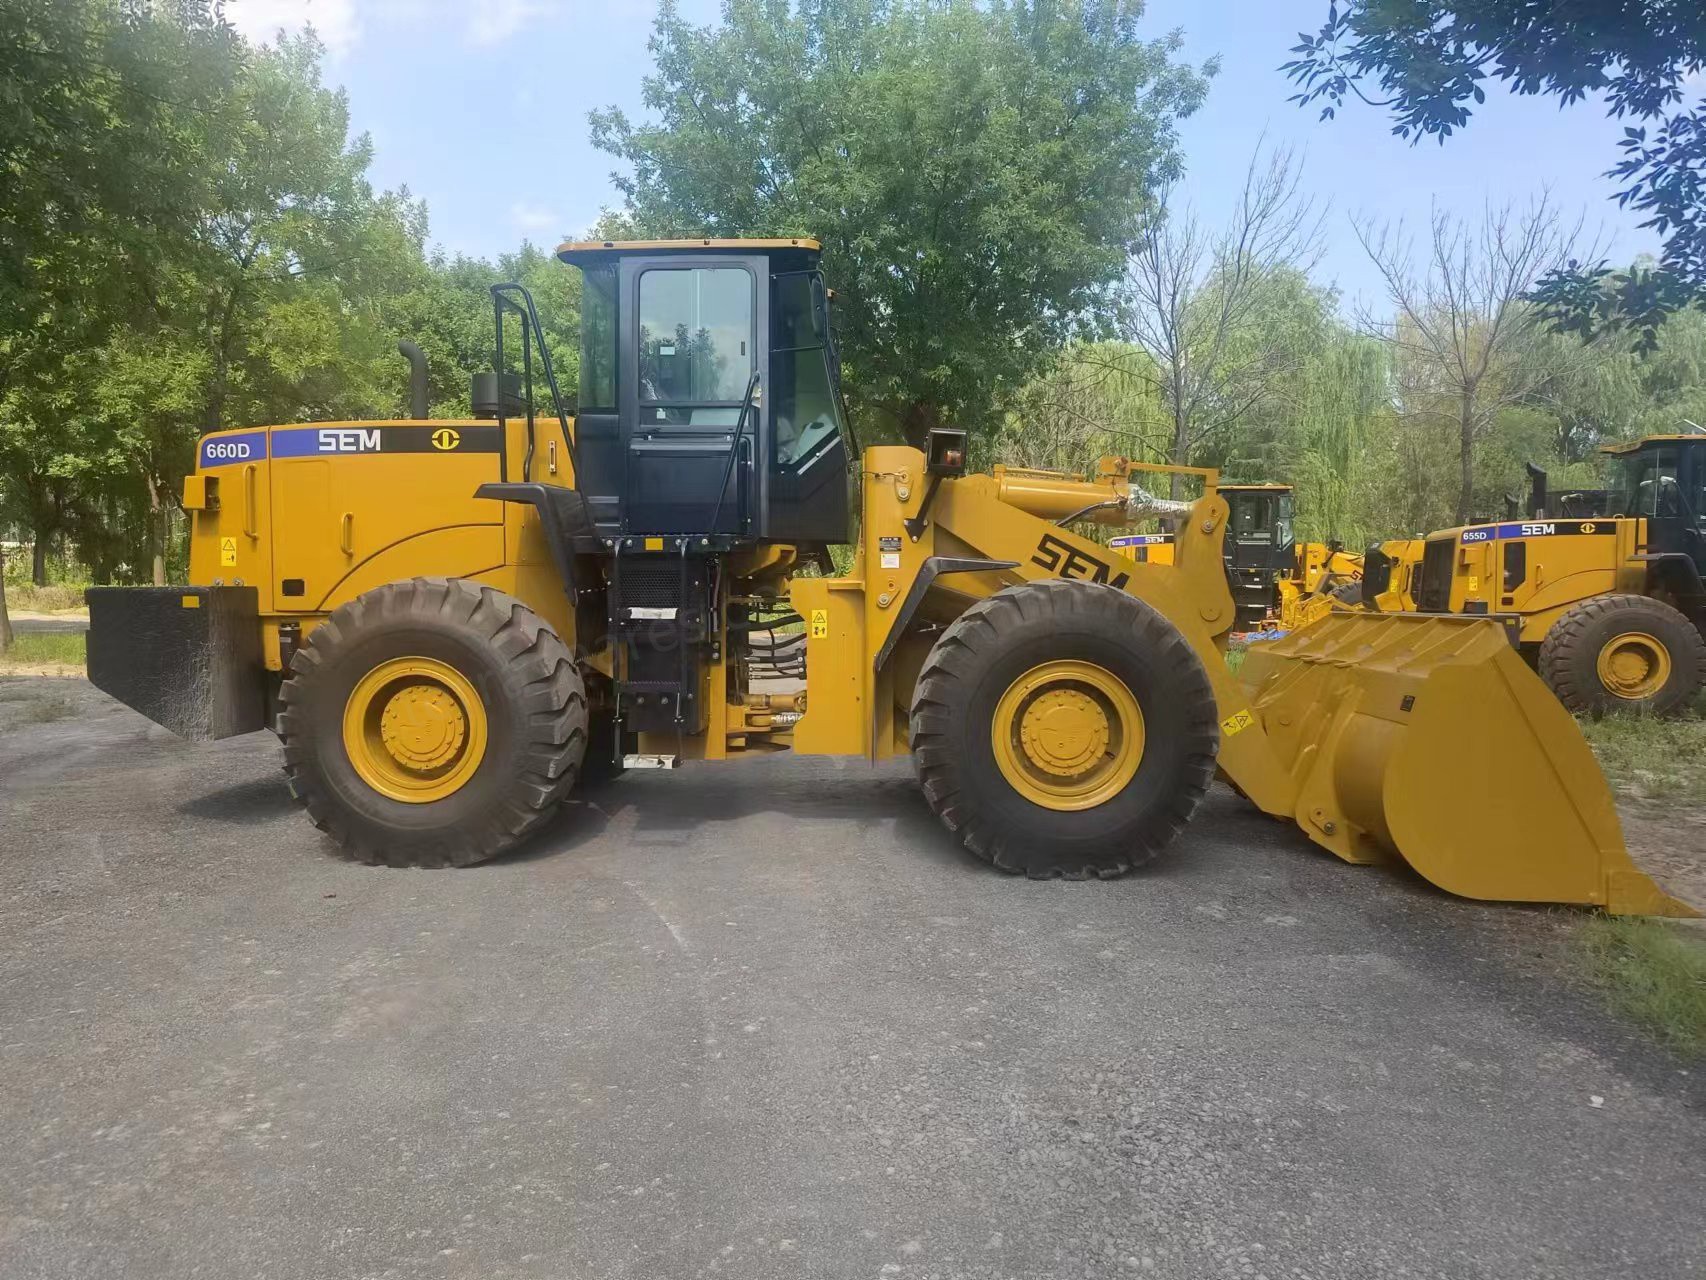
 SEM-Radlader SEM 660D 6-Tonnen-RadladerDer SEM 660D 6-Tonnen-Radlader ist eine leistungsstarke, robuste Maschine für anspruchsvollste Lade-, Halden- und Materialumschlagarbeiten. Angetrieben von einem leistungsstarken 178-kW-Weichai-Motor und ausgestattet mit einem langlebigen Vorgelegegetriebe, liefert er konstante Leistung und zuverlässiges Drehmoment für seine Nennlast von 6 Tonnen. Dank der fortschrittlichen lastabhängigen Hydraulik gewährleistet der 660D einen gleichmäßigen, reaktionsschnellen Betrieb und kurze Taktzeiten und steigert so die Produktivität in jeder Schicht. Mit einem Schaufelvolumen von 2,8 bis 5,5 m³ eignet er sich für vielfältige Einsatzbereiche, darunter Bergwerke, Steinbrüche, Häfen und Baustellen. Der für hohen Bedienkomfort und geringen Wartungsaufwand ausgelegte, exportfertige National-II-/Tier-2-Radlader arbeitet zuverlässig mit Kraftstoff minderer Qualität und verfügt über eine einfache, wartungsfreundliche Bauweise.