

-Nachrichtenbereich-
SEC führt neue Offenlegungspflichten für Exporteure von generischen Bauteilen ein
SEC führt neue Offenlegungspflichten für Exporteure generischer Teile ein
Die US-amerikanische Securities and Exchange Commission (SEC) hat neue Offenlegungspflichten für außerhalb der USA registrierte Lieferanten eingeführt, die generische mechanische und elektrische Komponenten in die Vereinigten Staaten exportieren. Diese gelten ab dem 15. Mai 2026. Die Regelung betrifft unmittelbar Teilnehmer globaler Lieferketten – darunter Hersteller, OEM-/ODM-Exporteure und Drittanbieter-Distributoren –, die mit börsennotierten US-Unternehmen zusammenarbeiten. Ihre Einführung spiegelt die verstärkte regulatorische Aufmerksamkeit für Transparenz in der Lieferkette, ESG-Rechenschaftspflicht und die Eindämmung des Risikos von Zwangsarbeit in wenig transparenten, volumenstarken Teilekategorien wider.
Überblick über das Ereignis
Die US-amerikanische Securities and Exchange Commission (SEC) hat am 15. Mai 2026 offiziell eine Änderung der Vorschriften erlassen. Danach müssen außerhalb der USA registrierte Lieferanten generischer Teile – darunter unter anderem Befestigungselemente, Gehäuse, Steckverbinder, Halterungen und passive elektronische Bauteile – bei der Belieferung börsennotierter US-Unternehmen bestimmte Compliance-Informationen über das EDGAR-System offenlegen. Zu den erforderlichen Angaben gehören: eine Erklärung zum Warenursprung; Nachweise über die Sorgfaltsprüfung zu Konfliktmineralien gemäß SEC Rule 13p-1; eine nachweisbare Fähigkeit zur Anbindung von ESG-Daten (z. B. API-Bereitschaft für Nachhaltigkeitskennzahlen); sowie ein überprüfbarer Weg zur Validierung der Maßnahmen zur Verhinderung von Zwangsarbeit durch Dritte über alle Stufen der Lieferkette des Lieferanten hinweg.
Betroffene Branchen
Direkt handelnde Unternehmen
Außerhalb der USA ansässige Exporthandelsunternehmen – darunter in China ansässige Handelsunternehmen, die als Vermittler zwischen Fabriken und US-Käufern fungieren – müssen sich nun registrieren und Offenlegungen unter ihrer eigenen juristischen Person in EDGAR einreichen. Dadurch verlagert sich die Verantwortung von den Endherstellern auf die Vertragspartei, was die vertragliche Haftung erhöht und interne Compliance-Kapazitäten erfordert, die bei reinen Handelsgeschäften bisher nicht notwendig waren. Die Auswirkungen zeigen sich in längeren Onboarding-Zeiträumen, überarbeiteten Rahmenverträgen und häufigeren Audits vor dem Versand.
Unternehmen der Rohstoffbeschaffung
Unternehmen, die Metalle, Kunststoffe oder Materialien aus Seltenen Erden für die nachgelagerte Komponentenfertigung beschaffen, müssen nun Herkunft und Arbeitspraktiken in vorgelagerten Lieferketten nachverfolgen und überprüfen – nicht nur bei Endprodukten, sondern auch bei Einsatzmaterialien, die unter die Definition von Konfliktmineralien fallen (z. B. Zinn, Tantal, Wolfram und Gold). Dadurch wird die Sorgfaltsprüfung über Tier-1-Lieferanten hinaus auf Tier-2- und Tier-3-Quellen ausgeweitet. Dies erhöht die Verifizierungskosten und macht neue Lieferantenfragebögen sowie Zertifizierungsprozesse erforderlich.
Auftragsfertigungs- und OEM-/ODM-Unternehmen
Hersteller, die generische Teile unter Eigenmarken oder im Rahmen von ODM-Vereinbarungen produzieren, haben doppelte Pflichten: Sie müssen sowohl Offenlegungen gegenüber Käufern unterstützen (z. B. durch die Bereitstellung prüfbarer ESG-Datenströme) als auch selbstständig Angaben einreichen, wenn sie in den EDGAR-Meldungen als Vertragslieferant genannt werden. Dies führt zu operativer Komplexität, wenn mehrere Parteien für dasselbe physische Produkt mitverantwortlich sein können, und kann zu Abweichungen beim Umfang, Zeitplan und bei den Verifizierungsstandards der Berichterstattung führen.
Dienstleister für Lieferketten
Drittanbieter von Logistikleistungen, Zollagenten und Compliance-Berater, die Unternehmen beim Zugang zum US-Markt unterstützen, müssen ihre Dienstleistungen um die Koordination von EDGAR-Einreichungen, die Rückverfolgung von Konfliktmineralien und die Ausgestaltung von Verfahren zur Verifizierung von Zwangsarbeitsprävention erweitern. Ihre Rolle entwickelt sich von der eines Vermittlers zu der mitverantwortlicher Akteure für die Integrität der Offenlegungen – insbesondere, wenn sie den Dokumentenfluss verwalten oder als registrierte Vertreter ausländischer Einreicher auftreten.
Zentrale Schwerpunkte und empfohlene Maßnahmen
Berechtigung zur EDGAR-Einreichung und Registrierung der Rechtseinheit prüfen
Lieferanten außerhalb der USA müssen anhand der SEC-Leitlinien feststellen, ob sie als „offenlegungspflichtige Partei“ gelten – d. h., ob sie vertraglich als Lieferant des börsennotierten US-Unternehmens festgelegt sind. Ist dies der Fall, müssen sie einen Central Index Key (CIK) beantragen, einen US-amerikanischen Zustellungsbevollmächtigten benennen und das Form SD über EDGAR einreichen. Eine verspätete Registrierung kann dazu führen, dass risikoscheue Käufer die Beschaffung aussetzen.
Bezugswege für Konfliktmineralien erfassen und dokumentieren
Lieferanten müssen die vier festgelegten Konfliktmineralien und ihre Derivate über alle Lieferkettenstufen hinweg vollständig zurückverfolgen und dafür standardisierte Vorlagen verwenden (z. B. CMRT v6.01 oder RMI-konforme Tools). Die Dokumentation muss die Identifizierung der Schmelz- und Raffineriebetriebe, das Herkunftsland jedes Minerals sowie gegebenenfalls Nachweise eines unabhängigen Drittanbieter-Audits umfassen. Eigenerklärungen ohne Belege erfüllen die Anforderungen nicht mehr.
Überprüfbare Verfahren zur Verhinderung von Zwangsarbeit einrichten
Compliance ist nicht allein durch Grundsatzerklärungen gewährleistet. Lieferanten müssen einen prüfbaren Prozess nachweisen, der Mitarbeiterbefragungen, die Überprüfung der Lohn- und Gehaltsabrechnung, Audits von Rekrutierungskanälen und Protokolle zu Beschwerdemechanismen umfasst und alle an der Komponentenfertigung beteiligten Lieferkettenstufen abdeckt. Käufer verlangen zunehmend Nachweise, die mit den Prüfprotokollen der UFLPA Entity List und den Indikatoren für die Umsetzung der ILO-Kernarbeitsnormen übereinstimmen.
ESG-Datenschnittstellen in die IT-Infrastruktur integrieren
Für EDGAR-Einreichungen sind maschinenlesbare ESG-Datenfelder erforderlich (z. B. CO₂-Intensität pro Teil, Wasserverbrauch pro Produktionscharge und Diversitätskennzahlen der Managementteams). Lieferanten sollten ihre aktuellen ERP-/MES-Systeme auf API-Kompatibilität prüfen und leichtgewichtige Middleware-Lösungen in Betracht ziehen, um den strukturierten Datenexport zu ermöglichen, statt sich ausschließlich auf statische PDF-Berichte zu stützen.
Redaktionelle Perspektive / Branchenbeobachtung
Bei näherer Betrachtung führt diese Regelung keine gänzlich neuen Konzepte ein – Sorgfaltspflichten in Bezug auf Konfliktmineralien und Zwangsarbeit bestehen in verschiedenen Formen bereits seit dem Dodd-Frank Act und der UFLPA –, senkt jedoch die Schwelle für ihre Anwendung erheblich. Indem die SEC „generische Teile“ in den Fokus rückt, signalisiert sie eine strategische Neuausrichtung auf systemische Risiken in standardisierten, volumenstarken Segmenten, die bislang als risikoarm galten. Analysen zeigen, dass über 72 % der börsennotierten US-Industrieunternehmen mindestens eine Kategorie generischer Beschläge von Lieferanten außerhalb der USA beziehen, ohne die Fertigung direkt auf Werksebene zu überwachen – eine Lücke, die die Regelung schließen soll.
Aus Branchensicht ist die Regulierung weniger als eigenständige Compliance-Belastung zu verstehen, sondern vielmehr als Katalysator für eine strukturelle Neuausrichtung: Sie beschleunigt die Konsolidierung kleinerer Handelsunternehmen, die den Aufwand für Einreichungen nicht tragen können, schafft Anreize für die vertikale Integration bei mittelständischen Herstellern und erhöht den strategischen Stellenwert digitaler Rückverfolgbarkeitsplattformen. Aktueller denn je ist die Unterscheidung zwischen „Compliance als Prozess“ und „Compliance als Infrastruktur“ – in Letztere investieren zukunftsorientierte Lieferanten nun.
Fazit
Diese Maßnahme der SEC ist ein bedeutender Schritt bei der Institutionalisierung der Lieferketten-Governance für weltweit gehandelte Industriekomponenten. Sie unterstreicht, dass sich die regulatorischen Erwartungen von einer ergebnisorientierten Berichterstattung hin zu einer prozessbasierten Rechenschaftspflicht verlagern – auch bei Produkten ohne hohe Markenbekanntheit oder technische Differenzierung. Für betroffene Unternehmen ist die langfristige Konsequenz klar: Transparenz ist keine optionale Infrastruktur mehr, sondern eine grundlegende Voraussetzung für den Marktzugang.
Quellenangaben
U.S. Securities and Exchange Commission, Final Rule Release No. 34-100892 (15. Mai 2026); SEC Division of Corporation Finance, Compliance & Disclosure Interpretations (C&DIs) zu Form SD, aktualisiert im Mai 2026. Hinweis: Leitlinien zur Definition des Anwendungsbereichs von „generischen Teilen“ und zu Verifizierungsschwellen für verschiedene Lieferkettenstufen stehen noch aus. Beteiligte sollten die SEC-Aktualisierungen über das offizielle EDGAR-Mitteilungsboard und die vierteljährlichen Bulletins des Office of the Chief Accountant verfolgen.
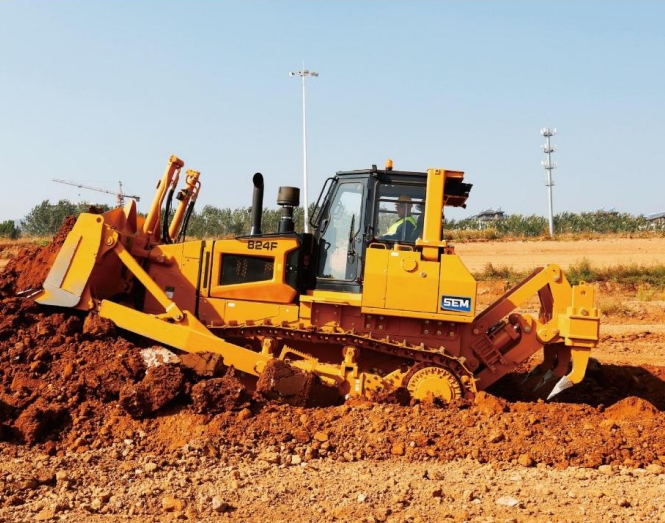
 SEM 824F ProduktDer 824F verfügt über das neue Design der F-Serie und wird von einem Weichai WD12T2-Motor angetrieben, der eine Bruttoleistung von bis zu 185 kW (248 hp) liefert. Die Maschine nutzt ein elektronisch gesteuertes hydrostatisches Getriebesystem, das Produktivität und Manövrierfähigkeit verbessert. Sie bietet verschiedene Kettenplattenbreiten von 560 mm bis 915 mm sowie mehrere Schildoptionen, darunter SU, S, U, Waste Handling und Forest. Zur Heckausrüstung stehen ein Mehrzahnaufreißer, ein Einzahnaufreißer und eine Seilwinde zur Verfügung, um unterschiedlichen Kundenanforderungen gerecht zu werden.
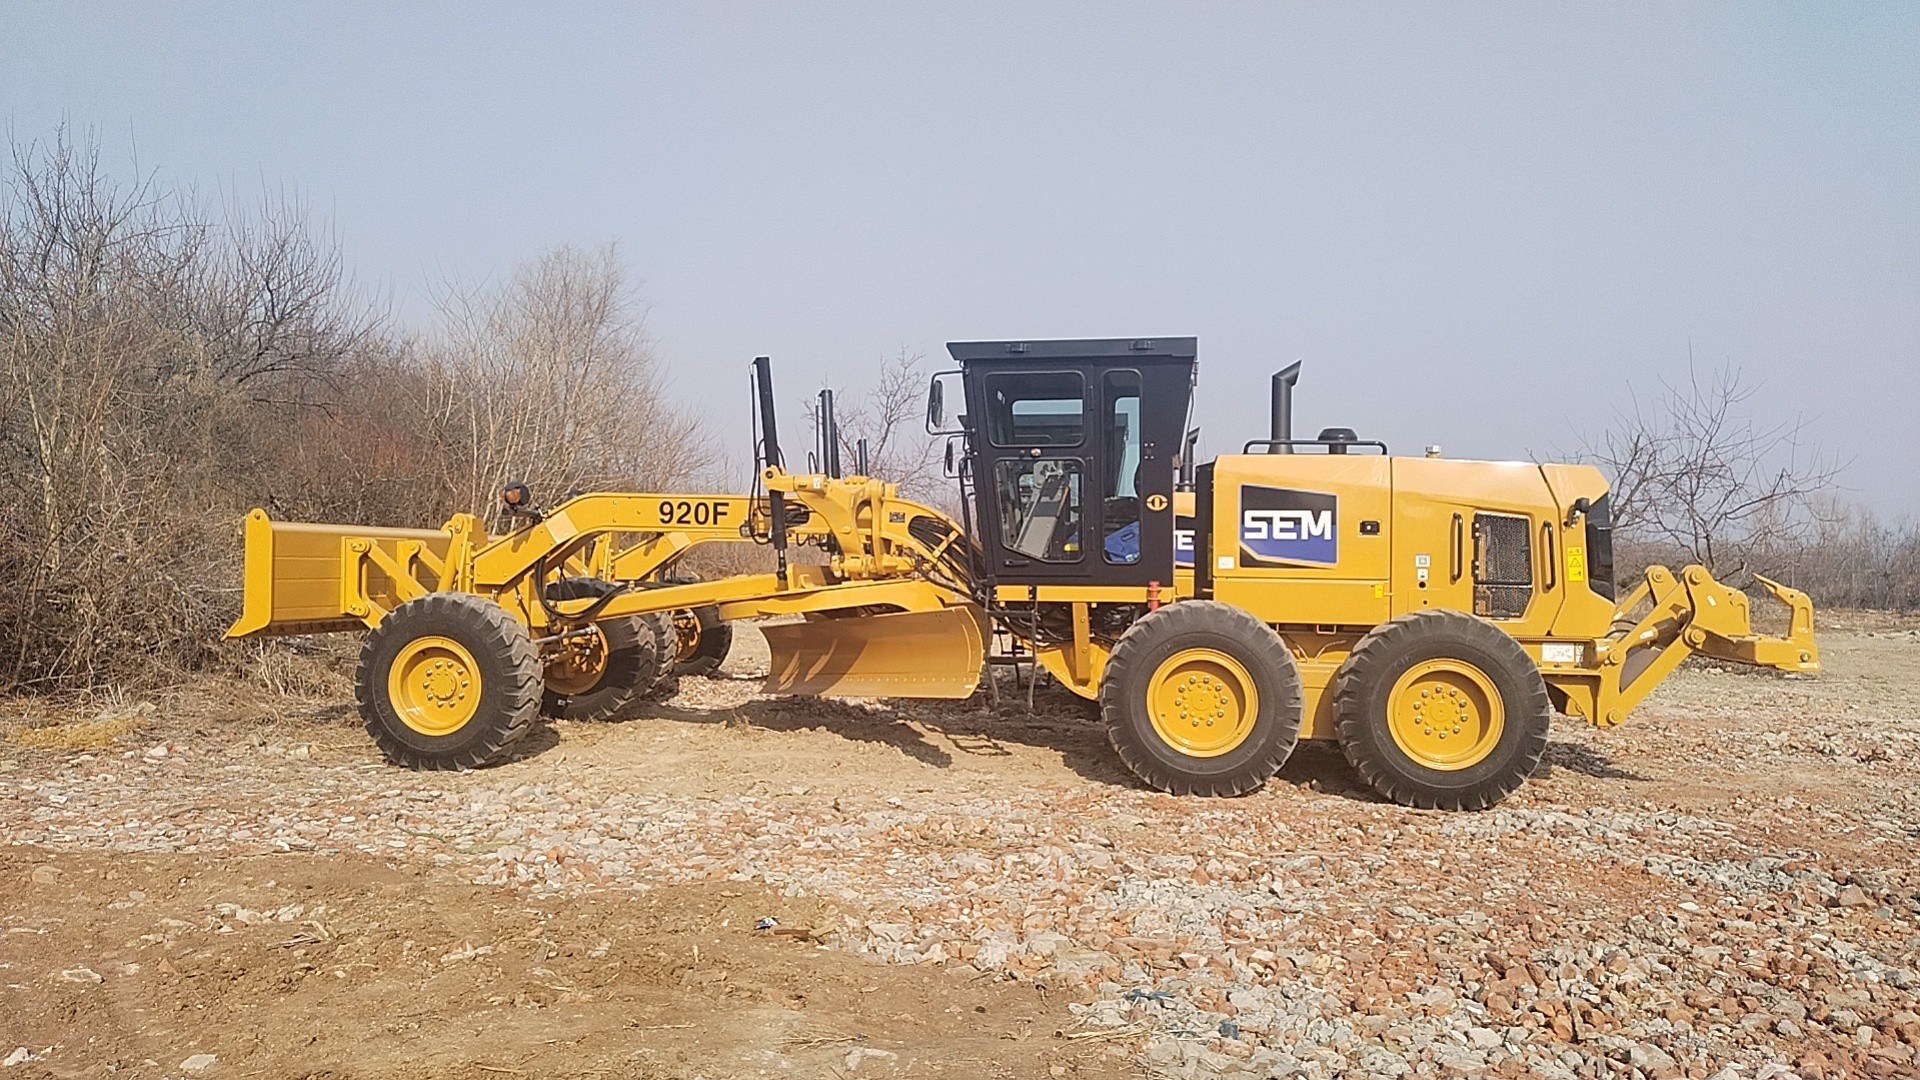
 SEM 920F MotorgraderDer SEM F Series Motorgrader der Tier 2-Klasse ist mit einem SDEC-Motor und einem lastabhängigen PPC-Hydrauliksystem ausgestattet, das für gleichmäßige, präzise Bewegungen des Planierschilds und einen geringeren Kraftstoffverbrauch sorgt. Der hintere Tandemantrieb wird von Caterpillar gefertigt und verfügt über die bewährte Tandemachs-Konstruktion von Caterpillar. Sie bietet hohe Zuverlässigkeit, eine längere Lebensdauer sowie niedrigere Besitz- und Betriebskosten.
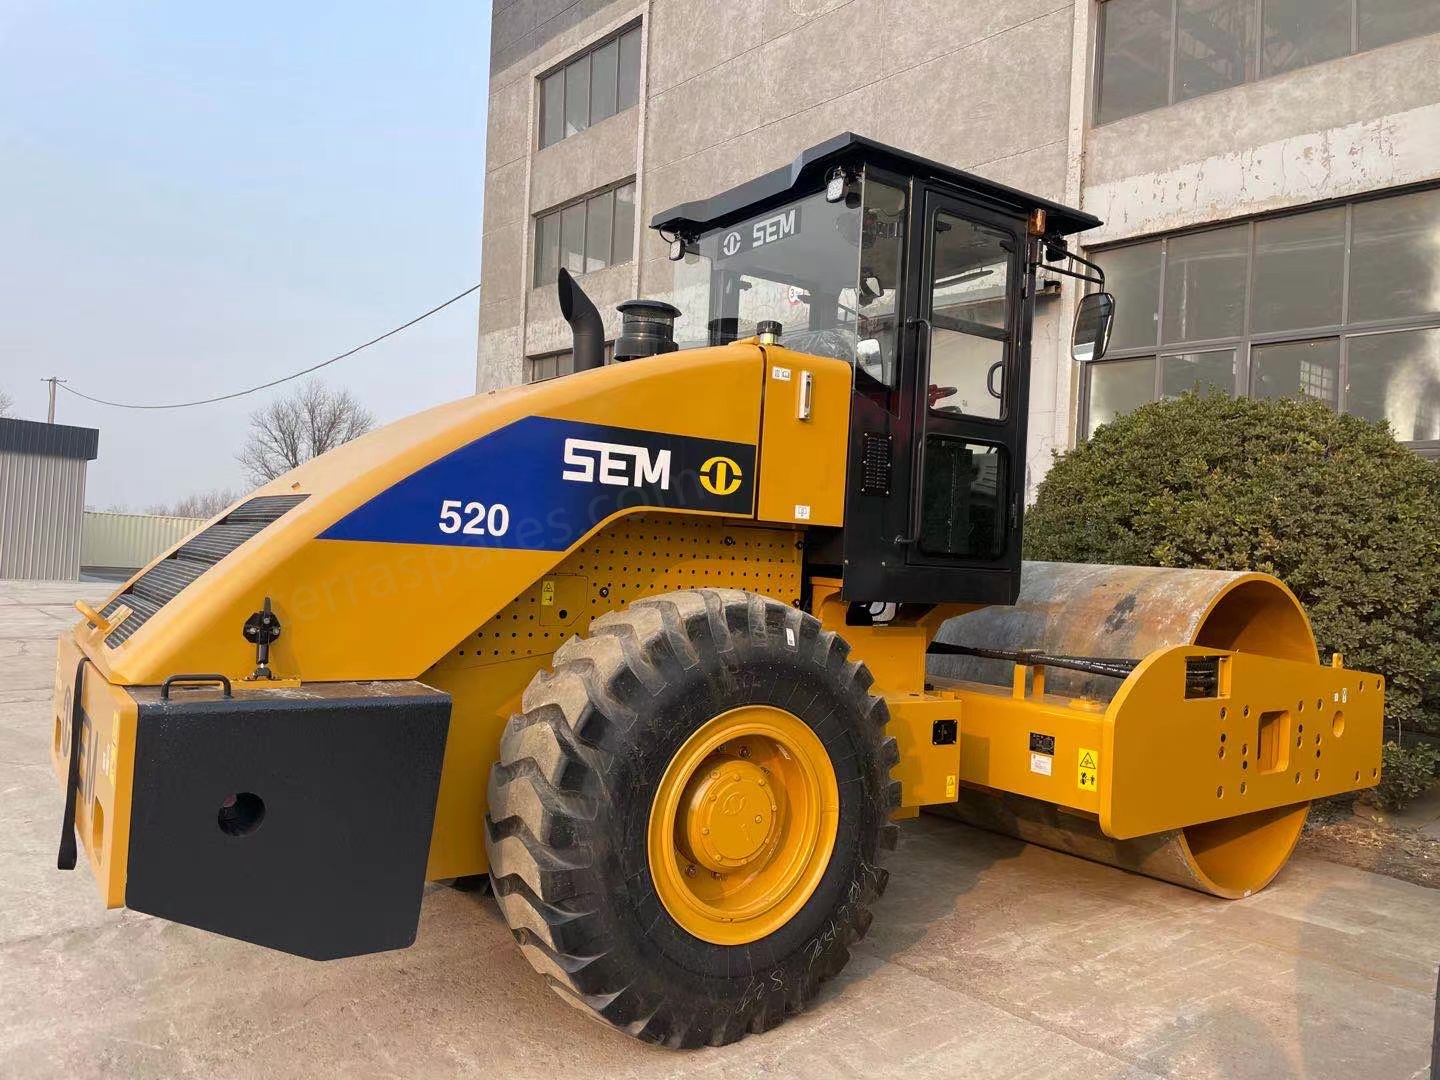
 SEM Straßenwalzenmaschinen SEM 520Die Einbandagen-Vibrationswalze SEM 520 ist eine Schwerlast-Verdichtungsmaschine für den großflächigen Straßenbau, Autobahnprojekte und anspruchsvolle Erdarbeiten. Angetrieben von einem leistungsstarken Weichai-Motor liefert sie zuverlässige und ausreichende Leistung für lange, kontinuierliche Einsätze. Ausgestattet mit einem fortschrittlichen, abgedichteten Vibrationssystem in Pod-Bauweise, schützt sie wirksam vor dem Eindringen von Staub und Wasser und verlängert dadurch die Lebensdauer der Kernkomponenten erheblich. Mit hoher Zentrifugalkraft sowie optimierter Vibrationsfrequenz und Amplitude erzielt sie hervorragende Verdichtungsergebnisse auf Boden, Kies und Asphalt. Die verstärkte Karosseriestruktur und das zuverlässige Nassbremssystem gewährleisten überragende Stabilität und Betriebssicherheit auf unterschiedlichem Gelände. Als exportfähiges Modell nach National II / Tier 2 eignet es sich für herkömmlichen Kraftstoff und verfügt über eine servicefreundliche Bauweise, die die tägliche Wartung erleichtert.
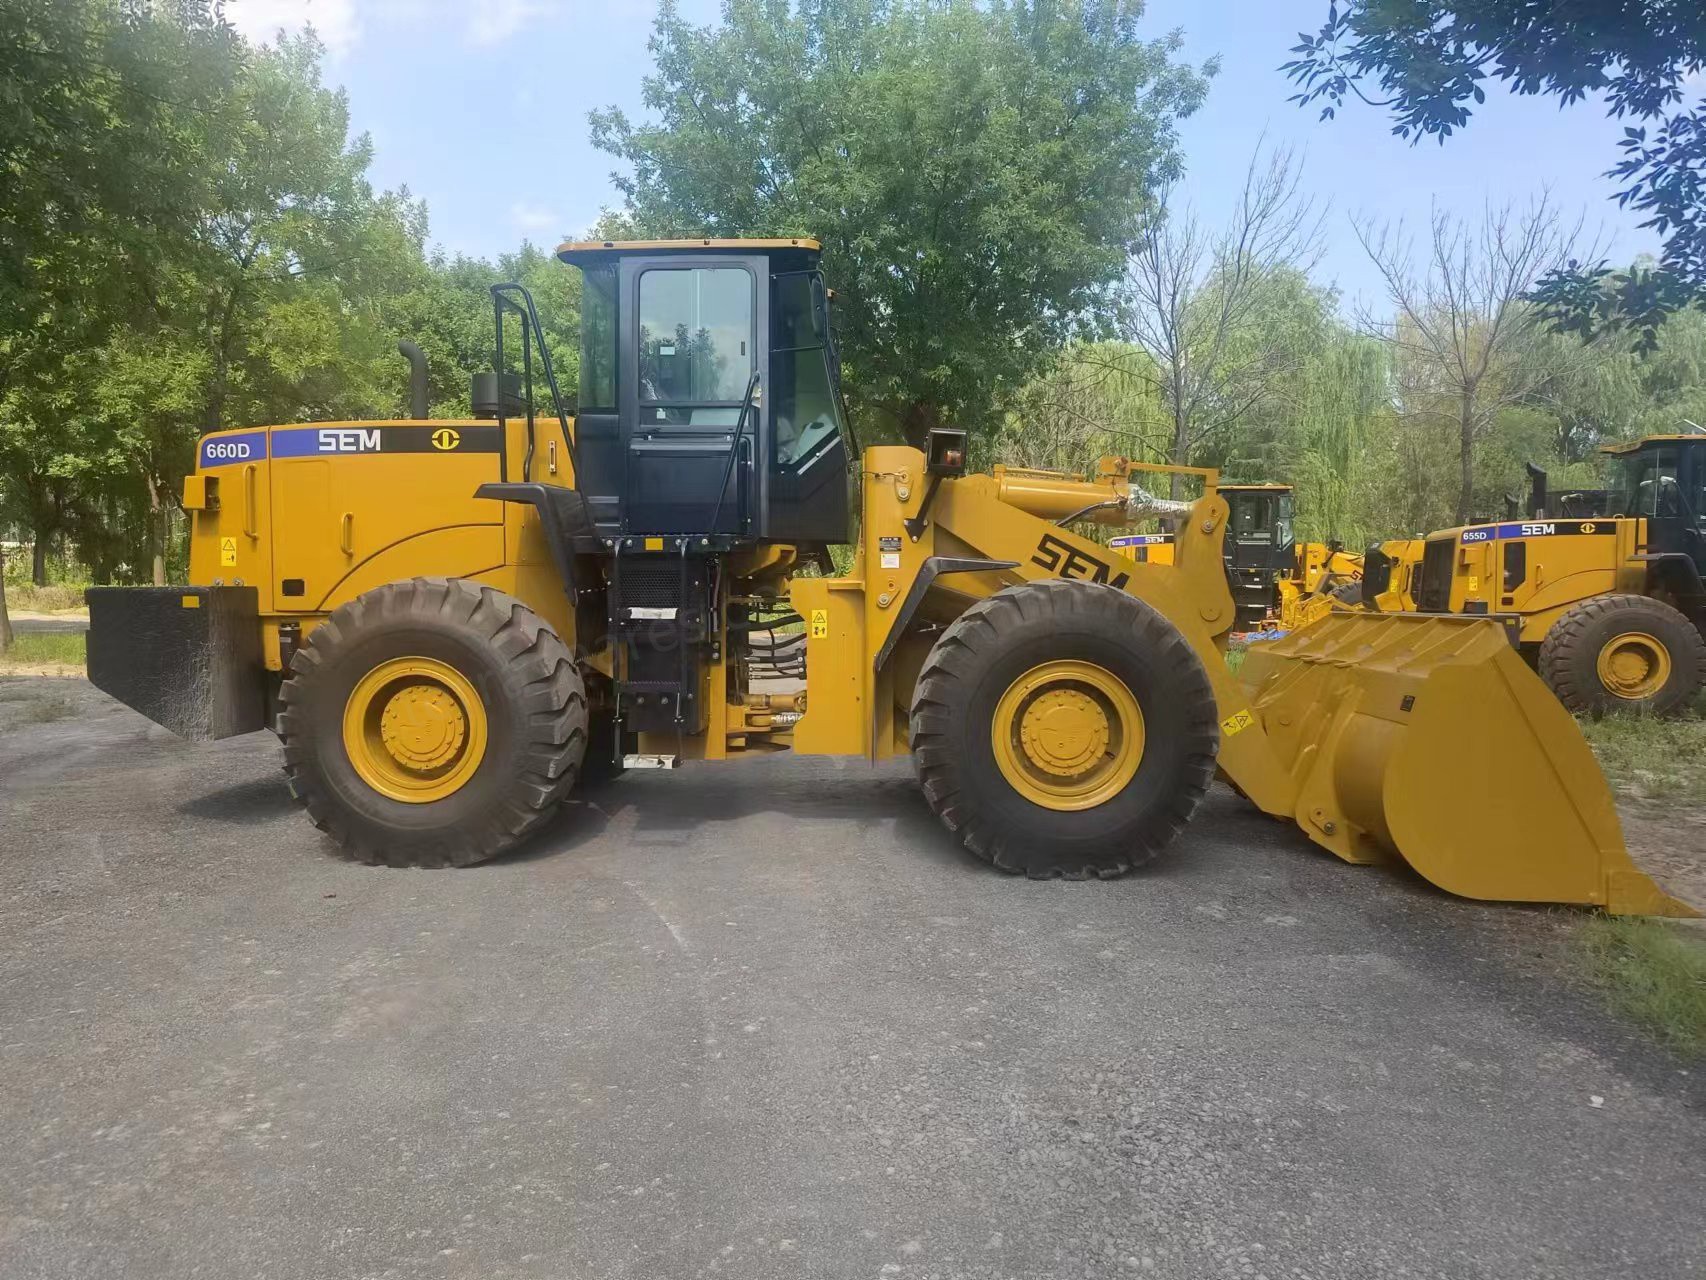
 SEM-Radlader SEM 660D 6-Tonnen-RadladerDer SEM 660D 6-Tonnen-Radlader ist eine leistungsstarke, robuste Maschine für anspruchsvollste Lade-, Halden- und Materialumschlagarbeiten. Angetrieben von einem leistungsstarken 178-kW-Weichai-Motor und ausgestattet mit einem langlebigen Vorgelegegetriebe, liefert er konstante Leistung und zuverlässiges Drehmoment für seine Nennlast von 6 Tonnen. Dank der fortschrittlichen lastabhängigen Hydraulik gewährleistet der 660D einen gleichmäßigen, reaktionsschnellen Betrieb und kurze Taktzeiten und steigert so die Produktivität in jeder Schicht. Mit einem Schaufelvolumen von 2,8 bis 5,5 m³ eignet er sich für vielfältige Einsatzbereiche, darunter Bergwerke, Steinbrüche, Häfen und Baustellen. Der für hohen Bedienkomfort und geringen Wartungsaufwand ausgelegte, exportfertige National-II-/Tier-2-Radlader arbeitet zuverlässig mit Kraftstoff minderer Qualität und verfügt über eine einfache, wartungsfreundliche Bauweise.